Import towarów w procedurze uproszczonej
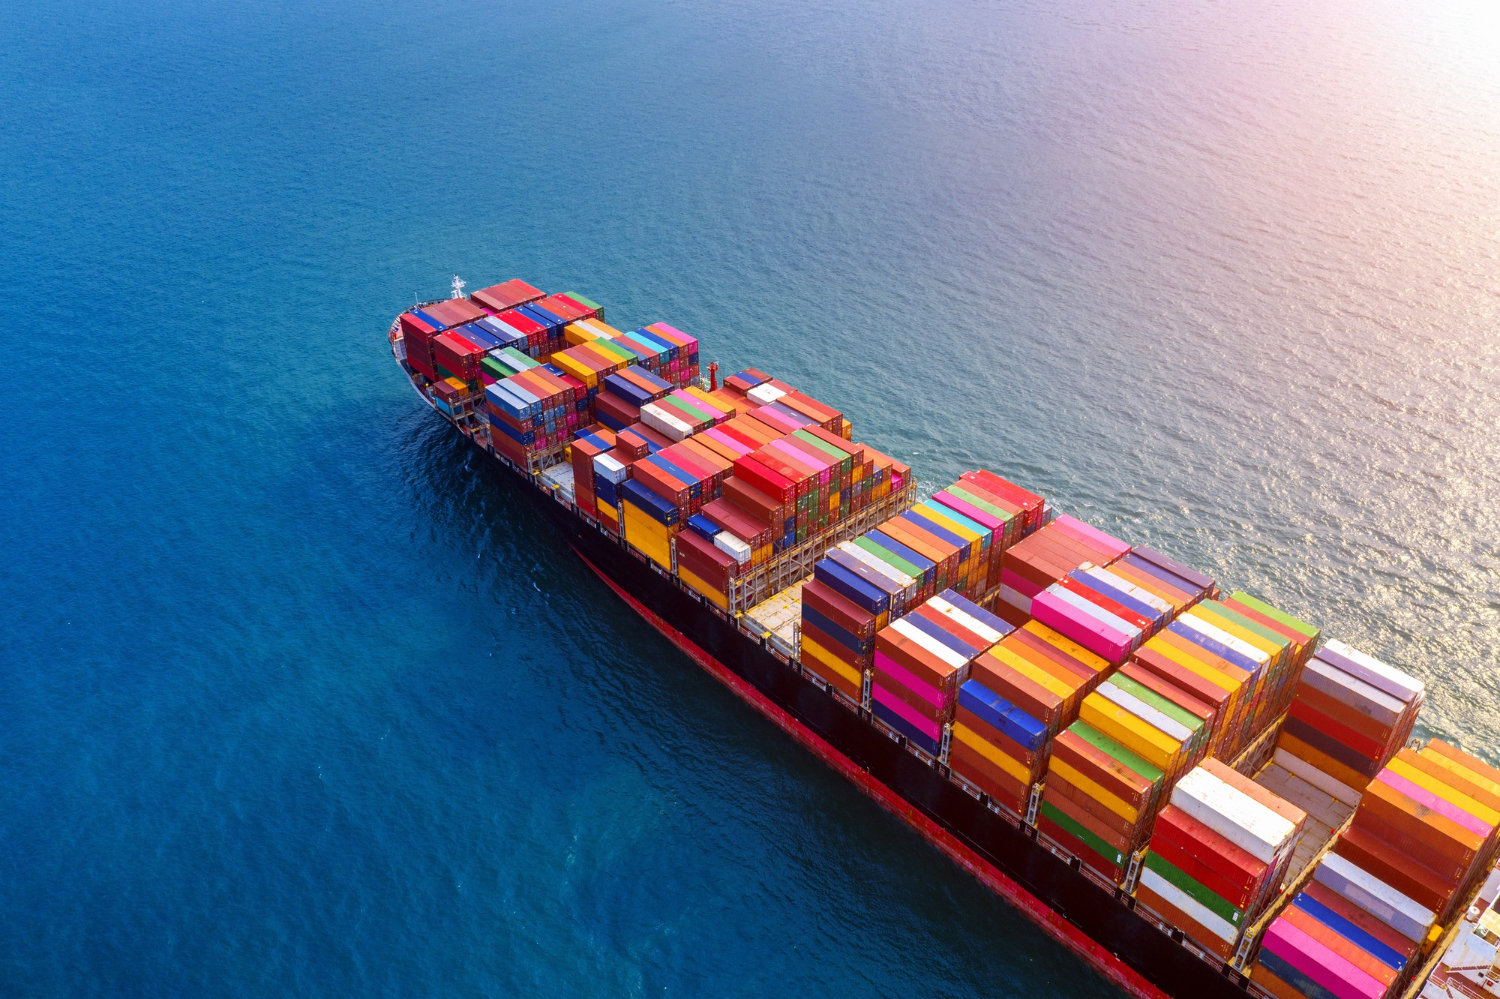
Towary importowane spoza krajów Unii Europejskiej podlegają formalnościom celnym oraz obowiązkowi dokonania zgłoszenia celnego i uregulowania należności celno-podatkowych. Odprawa celna może zostać zrealizowana na dwa sposoby: w trybie standardowego zgłoszenia celnego lub w ramach procedury uproszczonej.
Co to jest procedura uproszczona i na czym polega?
Procedura uproszczona jest rodzajem ułatwienia, które umożliwia szybką i sprawną obsługę celną, a w rezultacie oszczędza czas i pieniądze. Dokonywanie odpraw celnych w procedurze uproszczonej wymaga wcześniejszego uzyskania przez agencję celną lub importera pozwolenia, które wydawane jest przez dyrektora izby administracji skarbowej. Podmiot wnioskujący o uzyskanie pozwolenia na stosowanie procedury uproszczonej musi spełnić szereg wymogów, określonych przepisami prawa celno-podatkowego. Najbardziej popularną formą procedury uproszczonej jest wpis do rejestru zgłaszającego. W tym przypadku odprawa celna realizowana jest poprzez dokonanie wpisu do rejestru prowadzonego przez osobę, posiadającą pozwolenie na stosowanie procedury uproszczonej, bez konieczności przedstawiania towaru w urzędzie celnym, a formalności celnych dokonuje w zasadzie agencja celna, a nie urząd celny.
Jakie korzyści wynikają z zastosowania procedury uproszczonej?
Do najważniejszych korzyści wynikających ze stosowania procedury uproszczonej w formie wpisu do rejestru należą:
- skrócenie czasu realizacji odprawy celnej nawet do 30 minut,
- brak obowiązku przedstawiania towaru w urzędzie celnym,
- zminimalizowanie kosztów transportu poprzez ograniczenie czasu odprawy celnej oraz wyeliminowanie przestojów,
- ograniczona liczba kontroli i rewizji celnych,
- możliwość dokonywania odpraw celnych poza godzinami pracy urzędu celnego,
- możliwość odroczenia terminu płatności cła nawet o jeden miesiąc (w zależności od uzgodnień z agencją celną, która realizuje odprawę celną).
Procedura uproszczona jest formą realizowania odprawy celnej, gwarantującą szybką i sprawną obsługę celną, co ogranicza ryzyko przestoju przesyłki, a w konsekwencji pozwala zaoszczędzić czas i pieniądze.
Obowiązek działania agencji celnej w formie przedstawicielstwa pośredniego
W przypadku stosowania procedury uproszczonej przy realizacji zgłoszenia celnego, przedstawiciel celny, czyli agencja celna, ma obowiązek działania w charakterze przedstawiciela pośredniego. Agencja celna działa wtedy we własnym imieniu i na rzecz importera, stając się w tej sytuacji dla urzędu celnego dłużnikiem solidarnym. Z uwagi na to, jak ogromną odpowiedzialność ponosi agencja celna, dokonując zgłoszeń celnych w procedurze uproszczonej, wiele agencji celnych ogranicza takie rozwiązanie lub nie stosuje go w ogóle. Stosowanie procedury uproszczonej wymaga bowiem opracowania przez agencję celną zasad i procedur minimalizujących ryzyko i gwarantujących bezpieczeństwo fiskalne.
Nasza Agencja Celna posiada pozwolenie na stosowanie procedury uproszczonej w formie wpisu do rejestru, realizuje odprawy celne w procedurze uproszczonej i jest do tego proceduralnie przygotowana.
Zapraszamy do kontaktu z naszymi ekspertami.
Gotowy na sprawną odprawę celną?
Oszczędzaj czas i zadbaj o swoje bezpieczeństwo fiskalne. Ciesz się sprawną obsługą celną. Powierz formalności celne profesjonalistom.
Zamów obsługę celną- Szybka realizacja
- Doświadczony zespół
- Konkurencyjne ceny
Podobne artykuły


 English